EPISODE 1: ANG PETSANG HINDI NIYA KINALIMUTAN
“Sir, sinabi ko na pong wala kaming magagawa diyan!”
Napalingon ang ilang kliyente sa loob ng bangko.
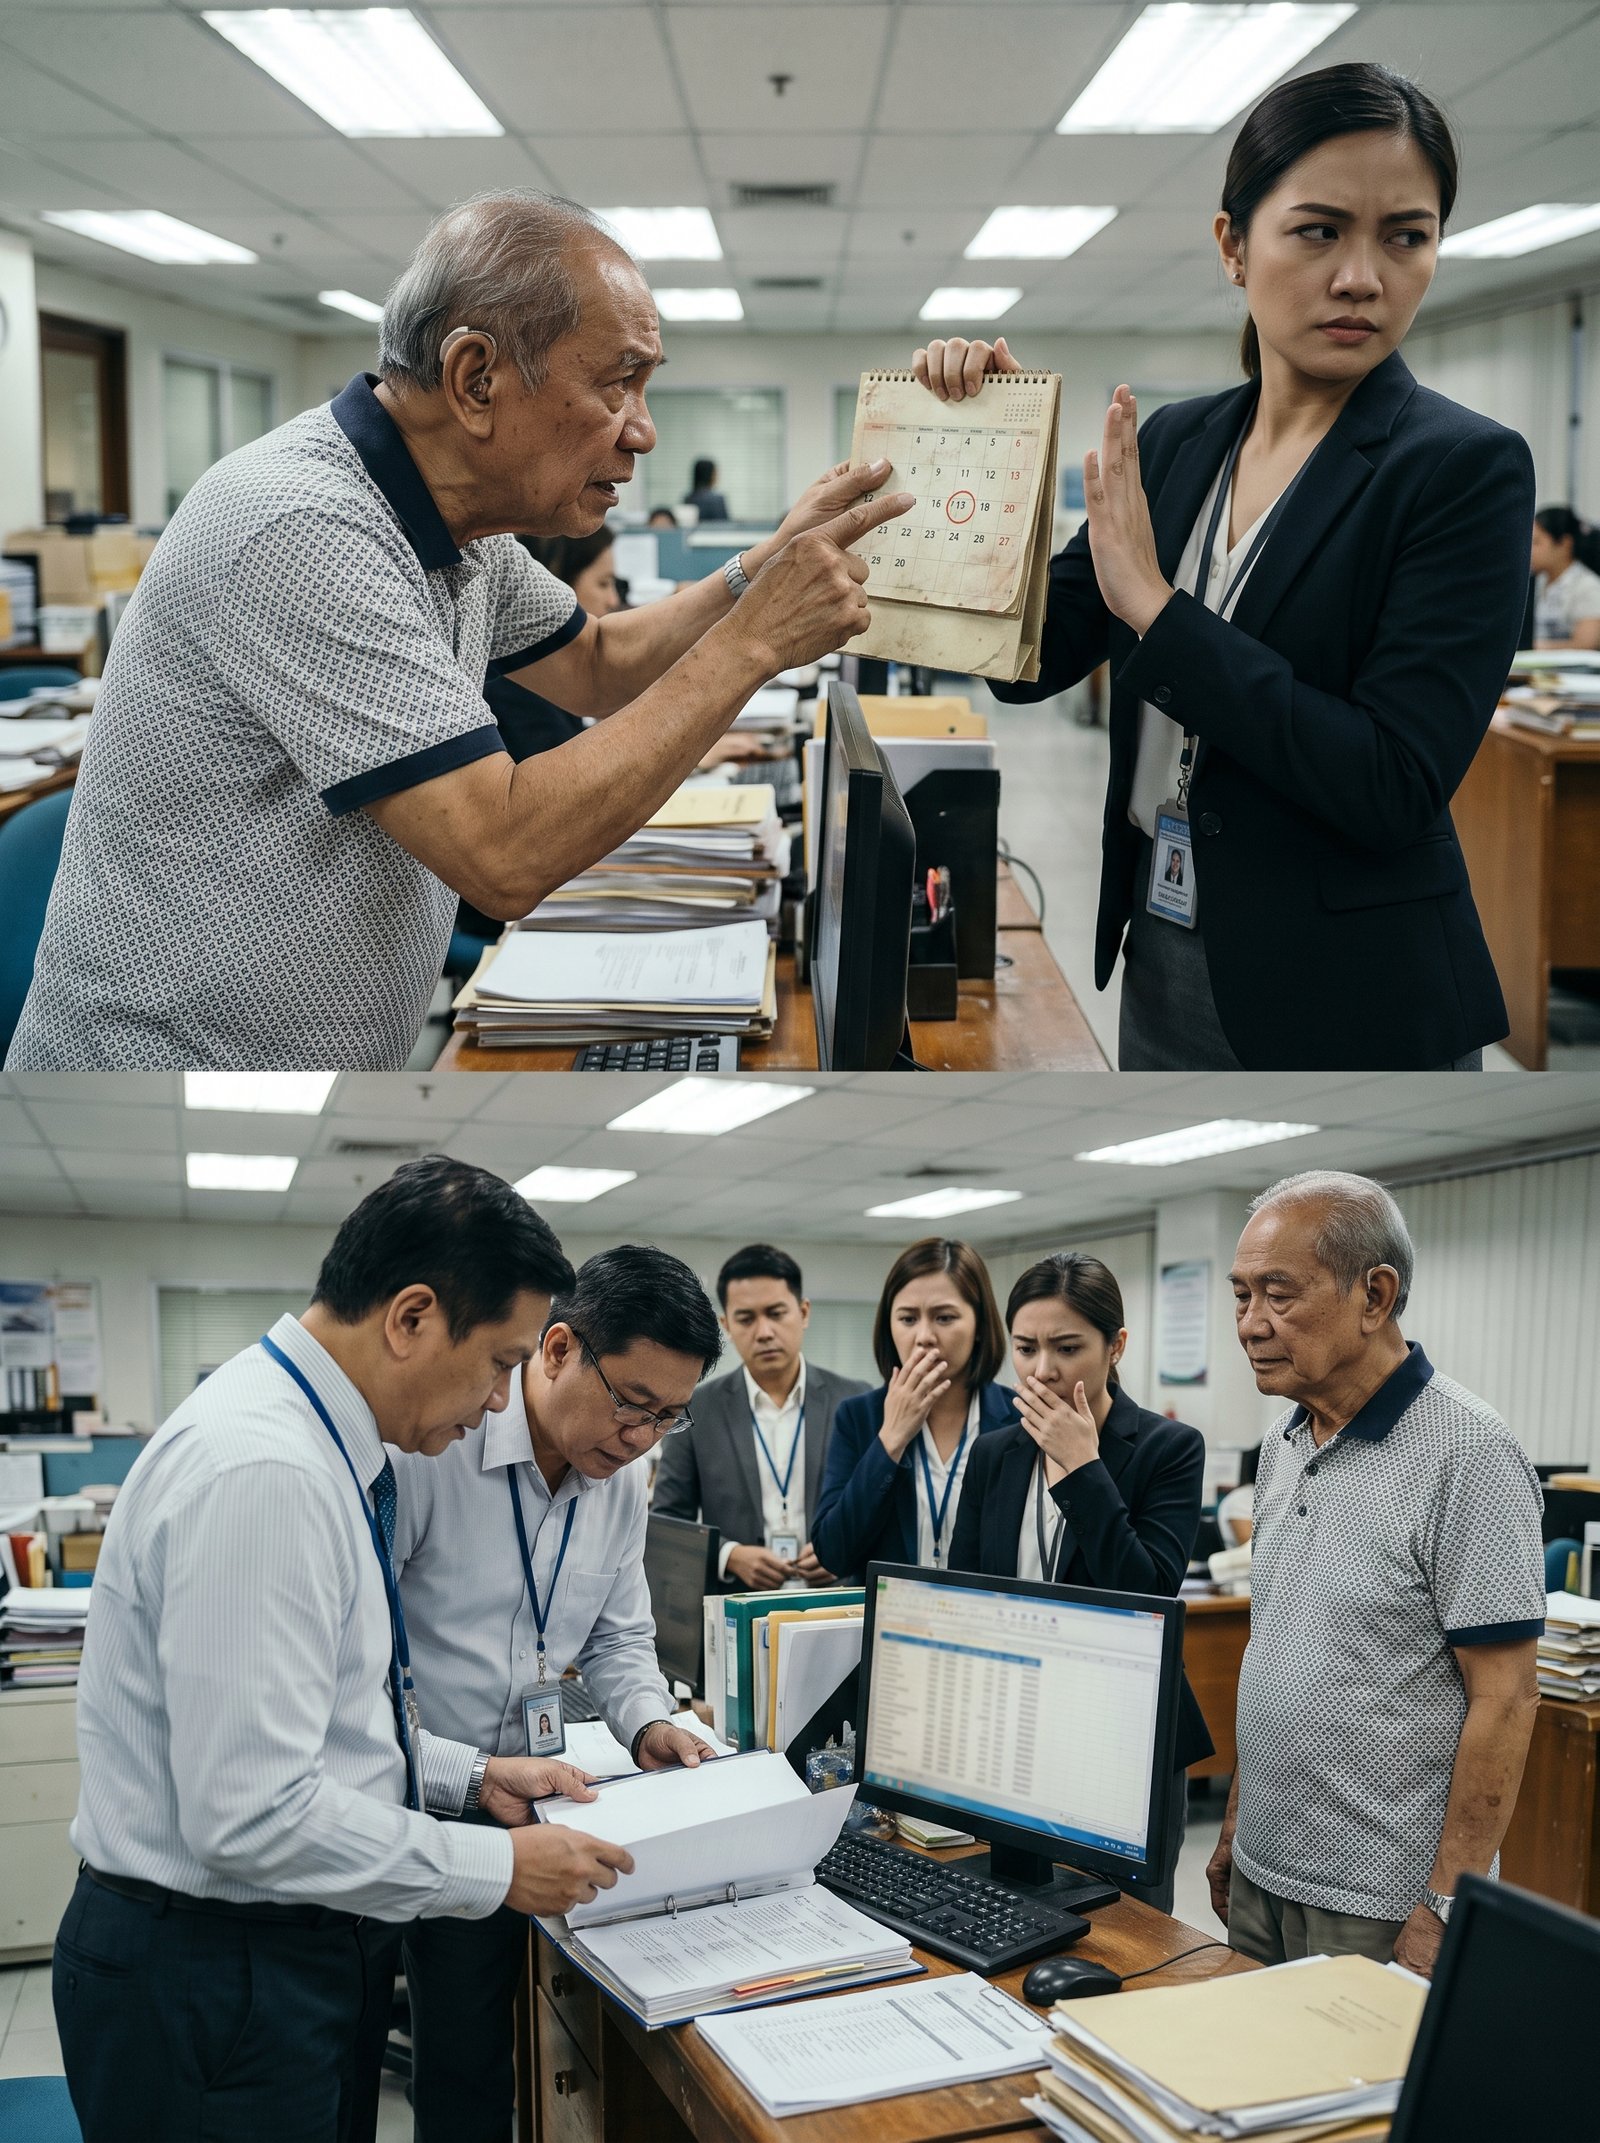
Nakatayo sa harap ng customer service desk ang pitumpu’t dalawang taong gulang na si Mang Celso. Sa isang kamay ay hawak niya ang lumang passbook. Sa isa naman ay isang kupas na bank calendar na halos magkahiwa-hiwalay na ang mga pahina.
Nakaharap sa kanya ang branch officer na si Andrea.
Halatang nauubusan na ito ng pasensya.
“Twenty years ago na po ang sinasabi ninyo,” sabi nito. “Hindi puwedeng calendar lang ang basehan natin.”
“Hindi calendar lang ito,” sagot ni Mang Celso.
Inilapag niya iyon sa mesa.
“Dito ko isinulat lahat.”
Napatingin si Andrea sa pahina.
May ilang petsang may bilog.
May sulat-kamay sa gilid.
Deposit.
Interest.
Meeting.
Withdrawal.
At sa isang petsa, makapal ang pulang bilog.
August 13, 2006.
“Sir,” sabi ni Andrea, “computerized po ang records namin. Mas reliable iyon kaysa handwritten notes.”
“Pero mali ang computer ninyo.”
Napabuntong-hininga ang babae.
“Hindi po basta puwedeng sabihin na mali ang bangko.”
Tumaas nang bahagya ang boses ni Mang Celso.
“Hindi ko sinabing mali ang bangko. Sinasabi kong may mali sa entry.”
Napatingin muli ang mga tao.
May security guard nang lumapit.
“Sir, hinaan lang po natin ang boses.”
Huminga nang malalim si Mang Celso.
Dalawang linggo na siyang pabalik-balik.
Iisang sagot ang natatanggap niya.
May withdrawal daw mula sa lumang corporate account ng pamilya niya.
Malaking halaga.
Halos tatlong milyon.
At ayon sa computerized records, siya mismo raw ang nag-authorize.
“Impossible,” sabi niya.
“Bakit po?” tanong ni Andrea.
Itinuro niya ang bilog na petsa sa calendar.
“Dahil noong araw na ’yan…”
Huminto siya.
“…wala ako sa Pilipinas.”
Hindi agad sumagot si Andrea.
“May proof po kayo?”
Tumango si Mang Celso.
“Nasa bahay ang passport ko.”
“Then dalhin ninyo po.”
“Dinala ko na noong isang linggo.”
Napakunot ang noo ni Andrea.
Hindi niya alam iyon.
“Kaninong officer po kayo nakipag-usap?”
“Kay Mr. Robles.”
Biglang nagbago ang mukha ni Andrea.
Si Mr. Robles ang dating operations officer ng branch.
Retired na.
At ayon sa archived record, siya rin ang nag-process sa kontrobersyal na withdrawal.
Napatingin muli si Andrea sa calendar.
August 13.
Sunday.
Bigla siyang napahinto.
Sunday?
Tumingin siya sa computer.
Pagkatapos ay sa matanda.
“Sir…”
“Ano?”
“Closed po ang branch noong petsang ito.”
At sa unang pagkakataon, hindi na mukhang istorbo si Mang Celso.
Mukha na siyang taong may hawak na tanong na kailangang sagutin.
EPISODE 2: ANG WITHDRAWAL NA GINAWA SA SARADONG BANGKO
Dinala si Mang Celso sa maliit na conference room.
Hindi na security guard ang kasama niya ngayon.
Naroon na ang branch manager.
Operations head.
At isang senior auditor na tinawag mula sa regional office.
“Mr. Villanueva,” sabi ng branch manager, “pwede po bang makita ulit ang calendar?”
Iniabot niya iyon.
Inilapag nila sa tabi ng archived printout.
Parehong petsa.
August 13, 2006.
Withdrawal: ₱2,850,000.
Authorization: Celso Villanueva.
Processed: 10:42 AM.
Tahimik ang auditor.
“Sunday talaga,” sabi nito.
Tiningnan niya ang lumang branch schedule.
Sarado.
Walang banking operations.
Walang over-the-counter transactions.
“Baka encoded later?” tanong ng manager.
“Possible,” sagot ng auditor. “Pero kailangan nating makita ang source document.”
Binuksan nila ang archived file index.
May transaction number.
May reference number.
May signature record.
Pero kakaiba ang isang bagay.
Walang scanned withdrawal slip.
Walang original voucher image.
May entry lang.
“Ano ibig sabihin?” tanong ni Mang Celso.
“Hindi pa namin masasabi,” sagot ng auditor.
“Pero unusual.”
Inilabas ni Mang Celso ang lumang passport.
May departure stamp.
August 6.
May arrival stamp.
August 20.
Dalawang linggo siyang nasa Hong Kong noon para bisitahin ang anak.
“So hindi po kayo physically present,” sabi ni Andrea.
“Hinding-hindi.”
“May authorized representative po ba kayo?”
Umiling siya.
“Wala.”
“Power of attorney?”
“Wala.”
“May check?”
“Wala rin.”
Tumahimik ang silid.
Muling tiningnan ng auditor ang entry.
May isang code sa gilid.
M.
“Manual override,” bulong nito.
“Ano ’yon?” tanong ni Mang Celso.
Ipinakita nito sa manager.
“Hindi normal posting.”
Biglang bumigat ang hangin.
“Kung manual override ito,” sabi ng manager, “someone had to approve it.”
Tiningnan nila ang approval code.
Tatlong letra.
RBL.
Walang nagsalita.
Pare-pareho silang may naisip.
Robles.
EPISODE 3: ANG MGA ENTRY NA PARE-PAREHO ANG PARAAN
Hindi nila tinawagan agad si Mr. Robles.
Una nilang sinuri ang ibang records.
Sinabi ng auditor na hindi sapat ang isang kakaibang transaction para gumawa ng konklusyon.
Kaya hinanap nila ang lahat ng manual overrides noong parehong taon.
Isa.
Lima.
Labindalawa.
Dalawampu’t pito.
Habang lumalaki ang listahan, lalong kumukunot ang noo ng auditor.
Marami ang processed sa weekend.
May ilan sa holidays.
May mga transaction na may parehong approval initials.
RBL.
At hindi lang account ni Mang Celso.
May accounts ng maliit na negosyo.
May cooperative account.
May family savings.
May trust account.
“Sir,” sabi ni Andrea, “parang pattern na.”
Hindi sumagot ang auditor.
Nagpatuloy lang itong mag-scroll.
May isang entry na ₱1.2 million.
Isa pang ₱3.4 million.
May ₱900,000.
At may isang halos ₱5 million.
Lahat may manual adjustment.
“Total?” tanong ng manager.
Tahimik na nag-compute ang auditor.
Nang lumabas ang halaga, napasandal siya.
Mahigit labingwalong milyon.
At iyon ay para lamang sa records na nakita nila.
Napahawak si Mang Celso sa kanyang calendar.
Hindi siya makapaniwala.
Pumunta siya roon para sa sariling problema.
Pero ngayon, parang mas malaki pa ang nabuksan niyang pinto.
“May ibang nagreklamo?” tanong niya.
Nagkatinginan ang staff.
“May old complaints,” sabi ng manager. “Pero iba-iba ang dahilan.”
“Anong klaseng reklamo?”
“Balance discrepancy. Missing documents. Incorrect posting.”
“Naayos?”
Hindi agad sumagot ang manager.
“Some were closed.”
“Paano?”
“Insufficient proof.”
Napatawa si Mang Celso.
Hindi dahil nakakatawa.
Kundi dahil iyon din ang sinabi sa kanya.
Wala raw siyang sapat na pruweba.
Pero ngayon, isang lumang calendar lang ang nagpatunay na imposibleng nangyari ang petsang nasa system.
“Hindi pala ako nag-iisa,” sabi niya.
At iyon ang pinakamasakit.
EPISODE 4: ANG TAONG NAG-APRUBA
Tinawagan si Mr. Robles.
Una, ayaw nitong pumunta.
Sinabi nitong retired na siya at wala na siyang kinalaman sa operasyon ng bangko.
Pero nang sabihin ng legal team na kailangan nilang linawin ang archived transactions, pumayag din ito.
Makalipas ang dalawang araw, pumasok siya sa parehong branch.
Matanda na rin.
Maayos ang polo.
Kalmado ang mukha.
Hanggang inilapag sa harap niya ang lumang calendar ni Mang Celso.
Tiningnan niya iyon.
Pagkatapos ang printout.
At sa wakas, ang approval initials.
RBL.
“Pirma ninyo ba ito?” tanong ng auditor.
Hindi sumagot agad si Robles.
“Initials lang ’yan.”
“Pero code ninyo?”
Tahimik.
“Sir Robles?”
“Oo.”
Napatingin si Mang Celso sa kanya.
“Bakit may withdrawal sa pangalan ko noong wala ako sa bansa?”
Tumikhim si Robles.
“Hindi ko na maalala. Matagal na.”
“Halos tatlong milyon iyon.”
“Maraming transaction noon.”
“Pero pangalan ko.”
Nanatiling tahimik ang lalaki.
May inilabas pang records ang auditor.
Iba’t ibang account.
Parehong manual override.
Parehong approval code.
“Twenty-seven transactions,” sabi nito. “At posibleng mas marami pa.”
Nawala ang kulay ng mukha ni Robles.
“Hindi ako lang ang may access.”
Napatingin ang lahat.
“Sinong iba?” tanong ng legal officer.
Hindi sumagot.
“Sir Robles, importanteng malinaw ito.”
Huminga nang malalim ang matanda.
“May mga instruction na galing sa taas.”
Tumahimik ang buong silid.
“Kanino?”
“Hindi ko masasabi.”
“Bakit?”
Tumingin siya kay Mang Celso.
“Dahil wala akong proof.”
Napahawak si Mang Celso sa kupas na calendar.
“Ganyan din sinabi ninyo sa amin.”
Napayuko si Robles.
At sa unang pagkakataon, wala siyang naisagot.
EPISODE 5: ANG CALENDAR NA NAGBUKAS NG LUMANG KASO
Lumawak ang internal investigation.
Sinuri ang archived transaction logs.
Authorization codes.
Vault documents.
Manual adjustment forms.
At dating employee access records.
Hindi agad nalaman kung sino ang responsable sa bawat maling entry.
May mga dokumentong nawawala.
May ilang records na incomplete.
At may mga dating empleyadong hindi na ma-contact.
Pero may isang bagay na malinaw.
Hindi normal ang ilang manual postings.
At kailangan muling suriin ang mga account na apektado.
Isa-isang tinawagan ang dating clients.
May ilan na wala nang pakialam.
May ilan na matagal nang sumuko.
May ilan namang halos maiyak nang marinig na muling bubuksan ang reklamo nila.
Isang umaga, pumasok si Mang Celso sa branch.
Wala na ang sigawan.
Wala nang guard na humaharang.
Lumapit agad si Andrea.
“Sir Celso.”
“O?”
“May update na po.”
Dinala siya nito sa conference room.
Nasa mesa ang finalized reconciliation report.
May maling posting nga sa account niya.
Hindi pa tapos ang buong imbestigasyon, pero kinilala na ng bangko na hindi tugma ang transaction record sa supporting documents at sa aktuwal niyang travel history.
Tahimik lamang si Mang Celso.
“Sir,” sabi ng manager, “we owe you an apology.”
Tumingin siya sa lumang calendar.
“Hindi ko naman gusto ng apology.”
“Ano po ang gusto ninyo?”
“Gusto kong malaman ninyo kung bakit nangyari.”
Tumango ang manager.
“At gusto kong tingnan ninyo ang ibang account.”
“Opo.”
“Hindi lang akin.”
“Opo.”
Doon lang siya bahagyang ngumiti.
Habang palabas siya ng conference room, nakita niyang may ilang empleyadong nakatingin sa kanya.
Parehong mga taong noong una ay tila iniisip na isa lamang siyang matandang nakikipagtalo tungkol sa lumang papeles.
Ngayon, walang tumatawa.
Lumapit si Andrea.
“Sir, bakit ninyo po itinago yung calendar nang ganito katagal?”
Napatingin si Mang Celso rito.
“Hindi ko naman itinago para maging ebidensiya.”
“Bakit po?”
“Ugali lang.”
Binuklat niya ang lumang pahina.
August 13.
Pulang bilog.
“Kapag may importanteng nangyayari, sinusulat ko.”
“Bakit bilog na bilog itong date?”
Ngumiti siya.
“Birthday ng apo ko.”
Napatingin si Andrea.
“Yun po yung dahilan kaya nasa Hong Kong kayo?”
Tumango siya.
“First birthday niya.”
Biglang naging mas mabigat ang petsa.
Habang sinasabi ng computer na nag-withdraw siya ng milyon-milyong piso—
Nasa ibang bansa pala siya.
May hawak na cake.
Kasama ang pamilya.
At ipinagdiriwang ang unang kaarawan ng apo niya.
Isang simpleng bilog sa lumang calendar ang naging susi.
Hindi dahil espesyal ang papel.
Kundi dahil minsan, ang maliit na detalyeng hindi pinapansin ng lahat ang siyang naglalantad sa pinakamalaking pagkakamali.
Bago umalis, hinawakan ni Mang Celso ang lumang calendar.
“Sir,” sabi ni Andrea, “itatago niyo pa rin po ’yan?”
Napangiti siya.
“Oo.”
“Bakit?”
“Baka may isa pa akong petsang kailangang ipaalala sa inyo.”
Pareho silang natawa.
Pero alam nilang may katotohanan iyon.
Dahil ang record ay maaaring ma-edit.
Ang entry ay maaaring magkamali.
Ang dokumento ay maaaring mawala.
Pero minsan, may isang ordinaryong tao na nag-iingat ng simpleng tala.
At kapag dumating ang tamang panahon—
Sapat na iyon para muling buksan ang katotohanan.
MGA ARAL SA BUHAY
- Huwag maliitin ang simpleng personal records. Lumang calendars, receipts, passbooks, travel documents, at iba pang records ay maaaring makatulong kapag may kailangang linawin sa hinaharap.
- Kapag may hindi tugma sa bank record, magtanong. Hindi kailangang tanggapin agad ang isang entry kung may dokumento o pangyayaring malinaw na hindi tugma rito.
- Ang edad ng isang tao ay hindi dahilan para balewalain ang kanyang sinasabi. Minsan, ang matandang mukhang makulit o paulit-ulit lamang ay may napakahalagang detalye palang napansin.
- Hindi sapat ang isang computer record kung may malinaw na inconsistency. Mahalaga ring tingnan ang supporting documents, authorization records, at iba pang ebidensiya bago gumawa ng konklusyon.
- Isang maliit na detalye ang maaaring magbukas ng mas malaking katotohanan. Ang bilog na petsang tila walang halaga ay naging dahilan upang suriin hindi lamang ang isang transaction kundi marami pang lumang records.
Kung may kaibigan, magulang, kapatid, o kapamilyang may lumang bank records, passbooks, receipts, o mahalagang dokumento, ibahagi ang post na ito sa kanila. Baka makatulong itong paalala na huwag agad magtapon ng lumang records at laging suriin ang anumang entry na hindi nila naiintindihan—dahil minsan, isang simpleng petsa lamang ang kailangan para makita ang bagay na matagal nang nakatago.