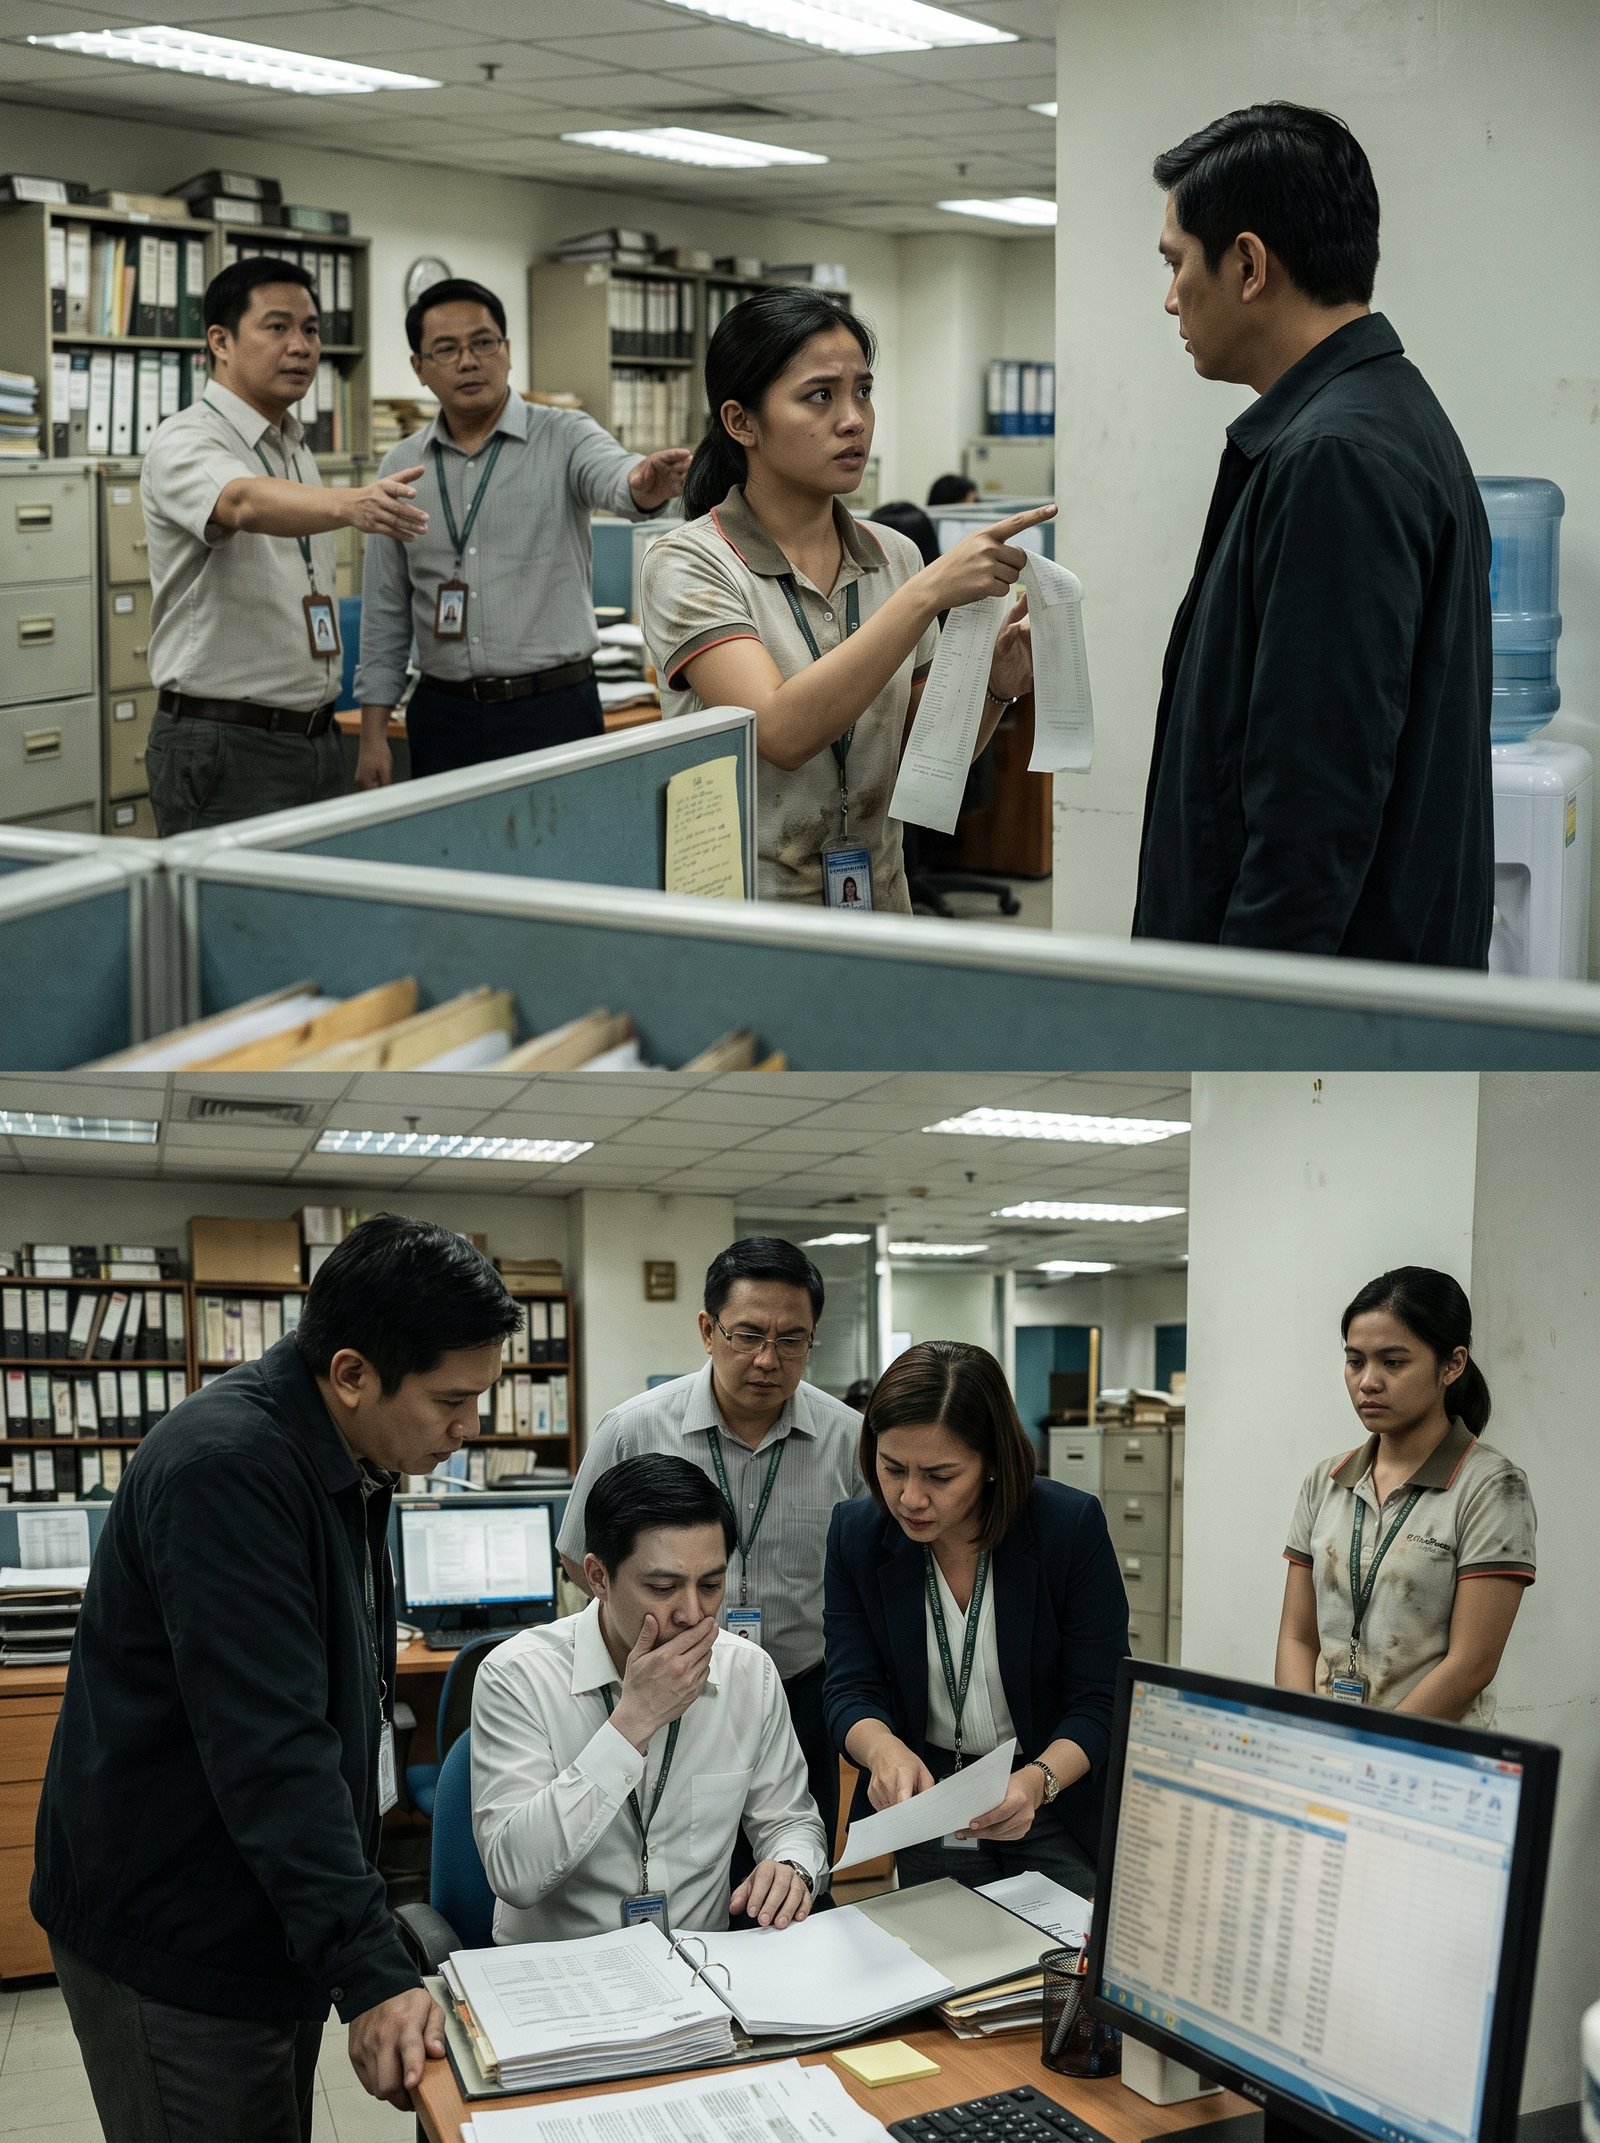
“Ma’am, ilang beses ko na pong sinabi sa inyo. Luma na ’yang hawak ninyo. Hindi na ’yan kasama sa current records.”
Iyon ang sinabi sa akin ng accounting supervisor habang nakatayo ako sa gitna ng opisina, hawak ang halos kupas nang print-out na labing-isang taon ko nang iniingatan.
Ako si Lorna, apatnapu’t walong taong gulang. Dati akong contractual clerk sa isang malaking distribution company sa Maynila. Wala akong sariling opisina noon. Maliit lang ang mesa ko sa sulok, malapit sa filing cabinets at photocopier.
Trabaho kong mag-encode ng delivery reports, mag-print ng summaries, at mag-ayos ng mga dokumentong pagkatapos ng ilang taon ay halos walang gustong tumingin.
Kaya nang bumalik ako sa kumpanya makalipas ang mahigit isang dekada, marami sa mga empleyado ay hindi na ako kilala.
“May hinihintay po akong auditor,” sabi ko.
Napatingin sa akin ang supervisor.
“External auditor? Para saan?”
Inangat ko ang papel.
“May isang numero po rito na kailangan niyang makita.”
Narinig kong may tumawa sa kabilang cubicle.
“Print-out lang pala.”
Hindi ako sumagot.
Dahil para sa kanila, simpleng papel lang iyon.
Pero para sa akin, iyon ang huling dokumentong ipinahawak ng dati kong supervisor bago siya biglang mag-resign labing-isang taon na ang nakalipas.
At bago siya umalis, iisa ang sinabi niya sa akin.
“Lorna, huwag mong itatapon ito. Balang araw, may maghahanap ng numerong ’yan.”
Ang pangalan ng supervisor ko noon ay Mang Renato.
Tahimik siyang tao. Hindi palasigaw. Hindi rin mahilig sumama sa office gatherings. Pero kapag may maling numero sa reports, siya agad ang nakakakita.
Isang gabi, overtime kaming dalawa.
Nagpi-print ako ng monthly supplier summary nang bigla niyang ipinatigil ang printer.
“Ulitin mo nga ’yang page twenty-seven.”
Pinrint ko ulit.
May isang supplier code:
SV-1048.
Sa ilalim nito, sunod-sunod ang malalaking bayad para sa “warehouse maintenance and emergency logistics.”
Normal lang sana.
Pero napansin ni Mang Renato na pare-pareho ang invoice ending.
Magkakaibang buwan.
Magkakaibang halaga.
Iisang huling apat na numero.
“Baka system-generated lang,” sabi ko.
Umiling siya.
“Hindi. Tingnan mo ang supplier registration.”
Hinahanap namin sa master list.
Wala ang SV-1048 sa lumang supplier accreditation file.
Kinabukasan, sinabi raw niya iyon sa finance manager.
Makalipas ang isang linggo, hindi na pumasok si Mang Renato.
Ang sabi ng management, nag-resign daw dahil may personal problem.
Nagulat kaming lahat.
Bago siya tuluyang mawala, iniwan niya sa drawer ko ang print-out na iyon.
May sulat sa sticky note.
“Keep the original.”
Hindi ko alam kung bakit sa akin niya ipinagkatiwala.
Siguro dahil clerk lang ako.
Walang papansin.
Walang mag-aakalang may mahalagang dokumentong nasa bahay ng isang contractual employee na kumikita lang nang sapat para sa pamasahe at pagkain.
Makalipas ang ilang buwan, hindi na rin ni-renew ang kontrata ko.
Nagtrabaho ako sa maliit na pharmacy.
Nag-alaga ng anak.
Nagbenta online.
Pero hindi ko itinapon ang papel.
Inilagay ko ito sa plastic envelope kasama ng birth certificates at diploma ng mga anak ko.
Lumipas ang labing-isang taon.
Hanggang isang araw, nakita ko sa balita na iniimbestigahan ang dating kumpanya dahil sa umano’y irregular payments sa ilang suppliers.
Doon ko muling binuksan ang envelope.
Nandoon pa rin ang print-out.
Kupas.
May tupi.
Pero malinaw pa ang supplier code.
SV-1048.
Kaya bumalik ako.
At iyon ang dahilan kung bakit nakatayo ako ngayon sa accounting department habang halos lahat ay nakatingin sa akin na parang istorbo.
“Ma’am Lorna?”
May babaeng lumabas mula sa conference room.
Siya si Atty. Reyes, miyembro ng external audit team.
Lumapit siya sa akin.
“Sinabi ninyong may historical document kayo?”
Tumango ako.
Iniabot ko ang print-out.
Hindi niya agad binasa ang buong page.
Isang numero lang ang tinitigan niya.
Ang bank reference sa tabi ng supplier code.
Biglang nagbago ang mukha niya.
“Sandali.”
Tinawag niya ang kasama niyang forensic accountant.
“Pakicheck itong account suffix.”
Lumapit ang lalaki.
Tiningnan ang numero.
Pagkatapos ay tumingin sa laptop.
“Pareho.”
Tahimik ang paligid.
“Ano pong pareho?” tanong ko.
Hindi agad sumagot si Atty. Reyes.
Tumingin muna siya sa supervisor.
“Pareho ito sa account na ginagamit ng tatlo sa suppliers na kasalukuyan naming iniimbestigahan.”
Parang biglang lumiit ang buong opisina.
Humingi ang audit team ng access sa archived payment records.
Isa-isang lumabas ang lumang transactions.
SV-1048.
SV-2081.
SV-3316.
Iba’t ibang supplier names.
Iba’t ibang addresses.
Pero may mga bank reference na paulit-ulit na konektado sa magkakaparehong accounts.
Mas nakakagulat, marami sa mga kumpanyang iyon ay wala nang malinaw na operational records.
May ilan na rehistrado sa addresses na residential houses lamang.
May isang address na vacant lot na pala ngayon.
“Hindi ibig sabihin na fraud agad ito,” sabi ni Atty. Reyes. “Kailangan nating i-verify lahat.”
Iyon ang tamang sinabi niya.
Walang agad tinuro.
Walang agad inakusahan.
Pero habang lumalalim ang audit, mas maraming tanong ang lumilitaw.
May purchase orders na milyon-milyon ang halaga.
May emergency logistics charges kahit walang malaking delivery disruption sa mga petsang iyon.
May maintenance invoices para sa warehouses na ayon sa operations records ay sarado na noong panahong sinisingil ang trabaho.
At higit sa lahat, paulit-ulit na lumalabas ang parehong bank-account trail.
Tinawag nila ako sa conference room.
“May iba pa ba kayong dokumento?” tanong ng forensic accountant.
Umiling ako.
“Iyan lang po.”
“Bakit ninyo iningatan?”
Napatingin ako sa print-out.
“Dahil sinabi ni Mang Renato na huwag kong itapon.”
Biglang napatingin si Atty. Reyes sa akin.
“Renato Villarama?”
“Opo.”
Nagpalitan sila ng tingin.
Nasa listahan pala nila ang pangalan niya.
Hindi bilang suspect.
Kundi bilang dating accounting supervisor na nag-file raw ng internal discrepancy report labing-isang taon na ang nakaraan.
Isang report na hindi na matagpuan sa kasalukuyang archive.
“May record na nagsumite siya ng concern,” sabi ni Atty. Reyes. “Pero wala ang attachment.”
Napahawak ako sa bibig.
Baka iyon ang print-out na hawak ko.
Hinanap nila si Mang Renato.
Makalipas ang dalawang linggo, natagpuan nila siya sa Pangasinan.
Retirado na.
May sakit.
At nang ipakita sa kanya sa video call ang lumang print-out, matagal siyang nakatitig bago siya napaiyak.
“Nasa iyo pa?” tanong niya.
“Opo, Sir.”
Napailing siya habang pinupunasan ang mata.
“Akala ko nawala na lahat.”
Doon niya ikinuwento ang hindi ko alam.
Noong napansin niya ang supplier transactions, gumawa siya ng internal report.
Pero bago pa matapos ang review, pinatawag siya ng isang senior executive.
Sinabihan daw siyang accounting error lamang iyon.
Pinapirma siya sa resignation agreement matapos ang ilang linggong tensiyon.
Hindi niya sinabi sa amin ang buong nangyari dahil natatakot siyang mawalan ng separation pay na kailangan niya noon para sa pagpapagamot ng asawa.
“Akala ko duwag ako,” sabi niya.
“Hindi po,” sagot ko.
Umiling siya.
“Iniwan ko sa iyo ang print-out dahil ikaw lang ang hindi konektado sa management. Akala ko balang araw baka kailanganin.”
At kailangan nga.
Sa sumunod na mga buwan, lumawak ang imbestigasyon.
Hindi dahil sa isang papel lamang.
Kundi dahil ang lumang dokumentong iyon ang nagbigay ng historical reference na nag-ugnay sa mga transactions noon at sa mga kahina-hinalang pattern na nakita ngayon.
Umabot sa milyon-milyong piso ang mga bayad na kailangang siyasatin.
Hindi agad natapos ang kaso.
May legal review.
May bank verification.
May interviews.
May pagsusuri ng contracts, invoices, tax records, at supplier registrations.
Hindi lahat ng transaksiyong nakita ay napatunayang mali.
Pero may sapat na irregularities upang magsagawa ng mas malawak na imbestigasyon at magsuspinde ng ilang procurement processes habang nire-review ang controls.
Ang pinakamasakit para sa akin ay nang makita ko ang dating desk ni Mang Renato.
Nandoon pa rin ang filing cabinet.
Iba na ang computer.
Iba na ang mga tao.
Pero pareho pa rin ang sulok kung saan kami nag-print ng page twenty-seven noong gabing iyon.
Lumapit sa akin ang accounting supervisor na unang nagtaboy sa akin.
“Ma’am Lorna.”
Lumingon ako.
“Nagkamali ako noong una.”
Ngumiti ako nang kaunti.
“Akala n’yo po kasi lumang papel lang.”
Napayuko siya.
“Oo.”
Tiningnan ko ang print-out na ngayo’y naka-seal na sa evidence sleeve ng auditors.
“Akala ko rin po noon.”
Makalipas ang ilang linggo, inimbitahan ako ng audit team para sa closing meeting ng unang phase ng review.
Hindi nila ako tinawag na whistleblower.
Hindi rin hero.
Mas gusto ko iyon.
Ordinaryong clerk lang naman talaga ako noon.
Ang ginawa ko lang ay hindi magtapon ng papel.
Pero habang nakikinig ako sa auditor na nagpapaliwanag ng mga bagong controls—supplier verification, segregation of duties, independent payment review—naisip ko si Mang Renato.
Isang tao ang nakapansin.
Isang tao ang nagtago ng kopya.
At makalipas ang labing-isang taon, isang numero ang muling nagsalita.
Bago ako umalis sa opisina, tinawagan ko si Mang Renato.
“Sir, tapos na po ang first audit review.”
“Anong sabi?”
“Marami pa silang iimbestigahan.”
Tahimik siya.
Pagkatapos ay sinabi niya:
“Lorna, salamat.”
“Wala po iyon.”
“Meron.”
Hindi ako nakasagot.
“Alam mo ba kung bakit sa iyo ko iniwan?”
“Bakit po?”
“Kasi noong lahat kami takot mawalan ng trabaho, ikaw lang ang taong nakita kong hindi nagtapon ng kahit simpleng resibo hangga’t hindi mo sigurado kung kailangan pa.”
Napatawa ako.
“Kuripot lang po ako sa papel.”
Tumawa rin siya.
Pagkatapos ay naging seryoso ang boses niya.
“Minsan, ang taong maingat sa maliliit na bagay ang siyang nakakapagligtas sa malalaking katotohanan.”
Pagkababa ko ng telepono, lumabas ako ng building.
Parehong entrance.
Parehong hagdan.
Pero ibang Lorna na ang lumalabas doon.
Labing-isang taon akong naniwalang walang halaga ang panahon ko bilang contractual clerk.
Wala akong titulo.
Wala akong sariling opisina.
Wala akong malaking sweldo.
Pero doon ko naintindihan na hindi pala posisyon ang nagbibigay ng halaga sa ginagawa ng isang tao.
Minsan, ang simpleng pagtingin sa numero.
Ang pagtatago ng dokumento.
At ang lakas ng loob na bumalik kahit pinagtatabuyan ka—
iyon ang maaaring magbukas ng katotohanang milyon-milyong piso ang halaga at ilang taon nang pilit itinatago.
MGA ARAL SA BUHAY
- Huwag maliitin ang isang lumang dokumento. Ang simpleng print-out, resibo, invoice, o record ay maaaring maging mahalagang bahagi ng katotohanang matagal nang hinahanap.
- Hindi nasusukat sa posisyon ang halaga ng isang empleyado. Kahit contractual clerk, messenger, assistant, o ordinaryong staff ay maaaring makapansin ng bagay na hindi nakita ng mga nasa mas mataas na puwesto.
- Kapag may kahina-hinalang numero o transaksiyon, mahalagang dumaan sa tamang audit at verification. Hindi dapat agad mag-akusa, pero hindi rin dapat balewalain ang mga inconsistency.
- Ang integridad ay minsang sinusubok sa maliliit na desisyon—kung itatapon ba ang dokumento, mananahimik ba, o magsasalita kapag alam mong may hindi tama.
- Ang katotohanan ay maaaring matabunan nang maraming taon, pero hangga’t may taong nag-iingat ng ebidensiya at handang magsalita sa tamang panahon, may pagkakataon pa itong lumabas.
Kung naantig ka sa kuwento ni Lorna at sa lumang print-out na halos labing-isang taong naghihintay bago muling mapansin, ibahagi ang post na ito sa iyong mga kaibigan, katrabaho, at pamilya. Baka may isang taong makabasa nito at maalalang huwag basta maliitin ang lumang dokumento o ang ordinaryong empleyadong may gustong sabihin—dahil kung minsan, isang numero lamang ang kailangan para mabuksan ang katotohanang matagal nang nakatago.