EPISODE 1: ANG TRANSAKSIYONG AYAW NIYANG BURAHIN
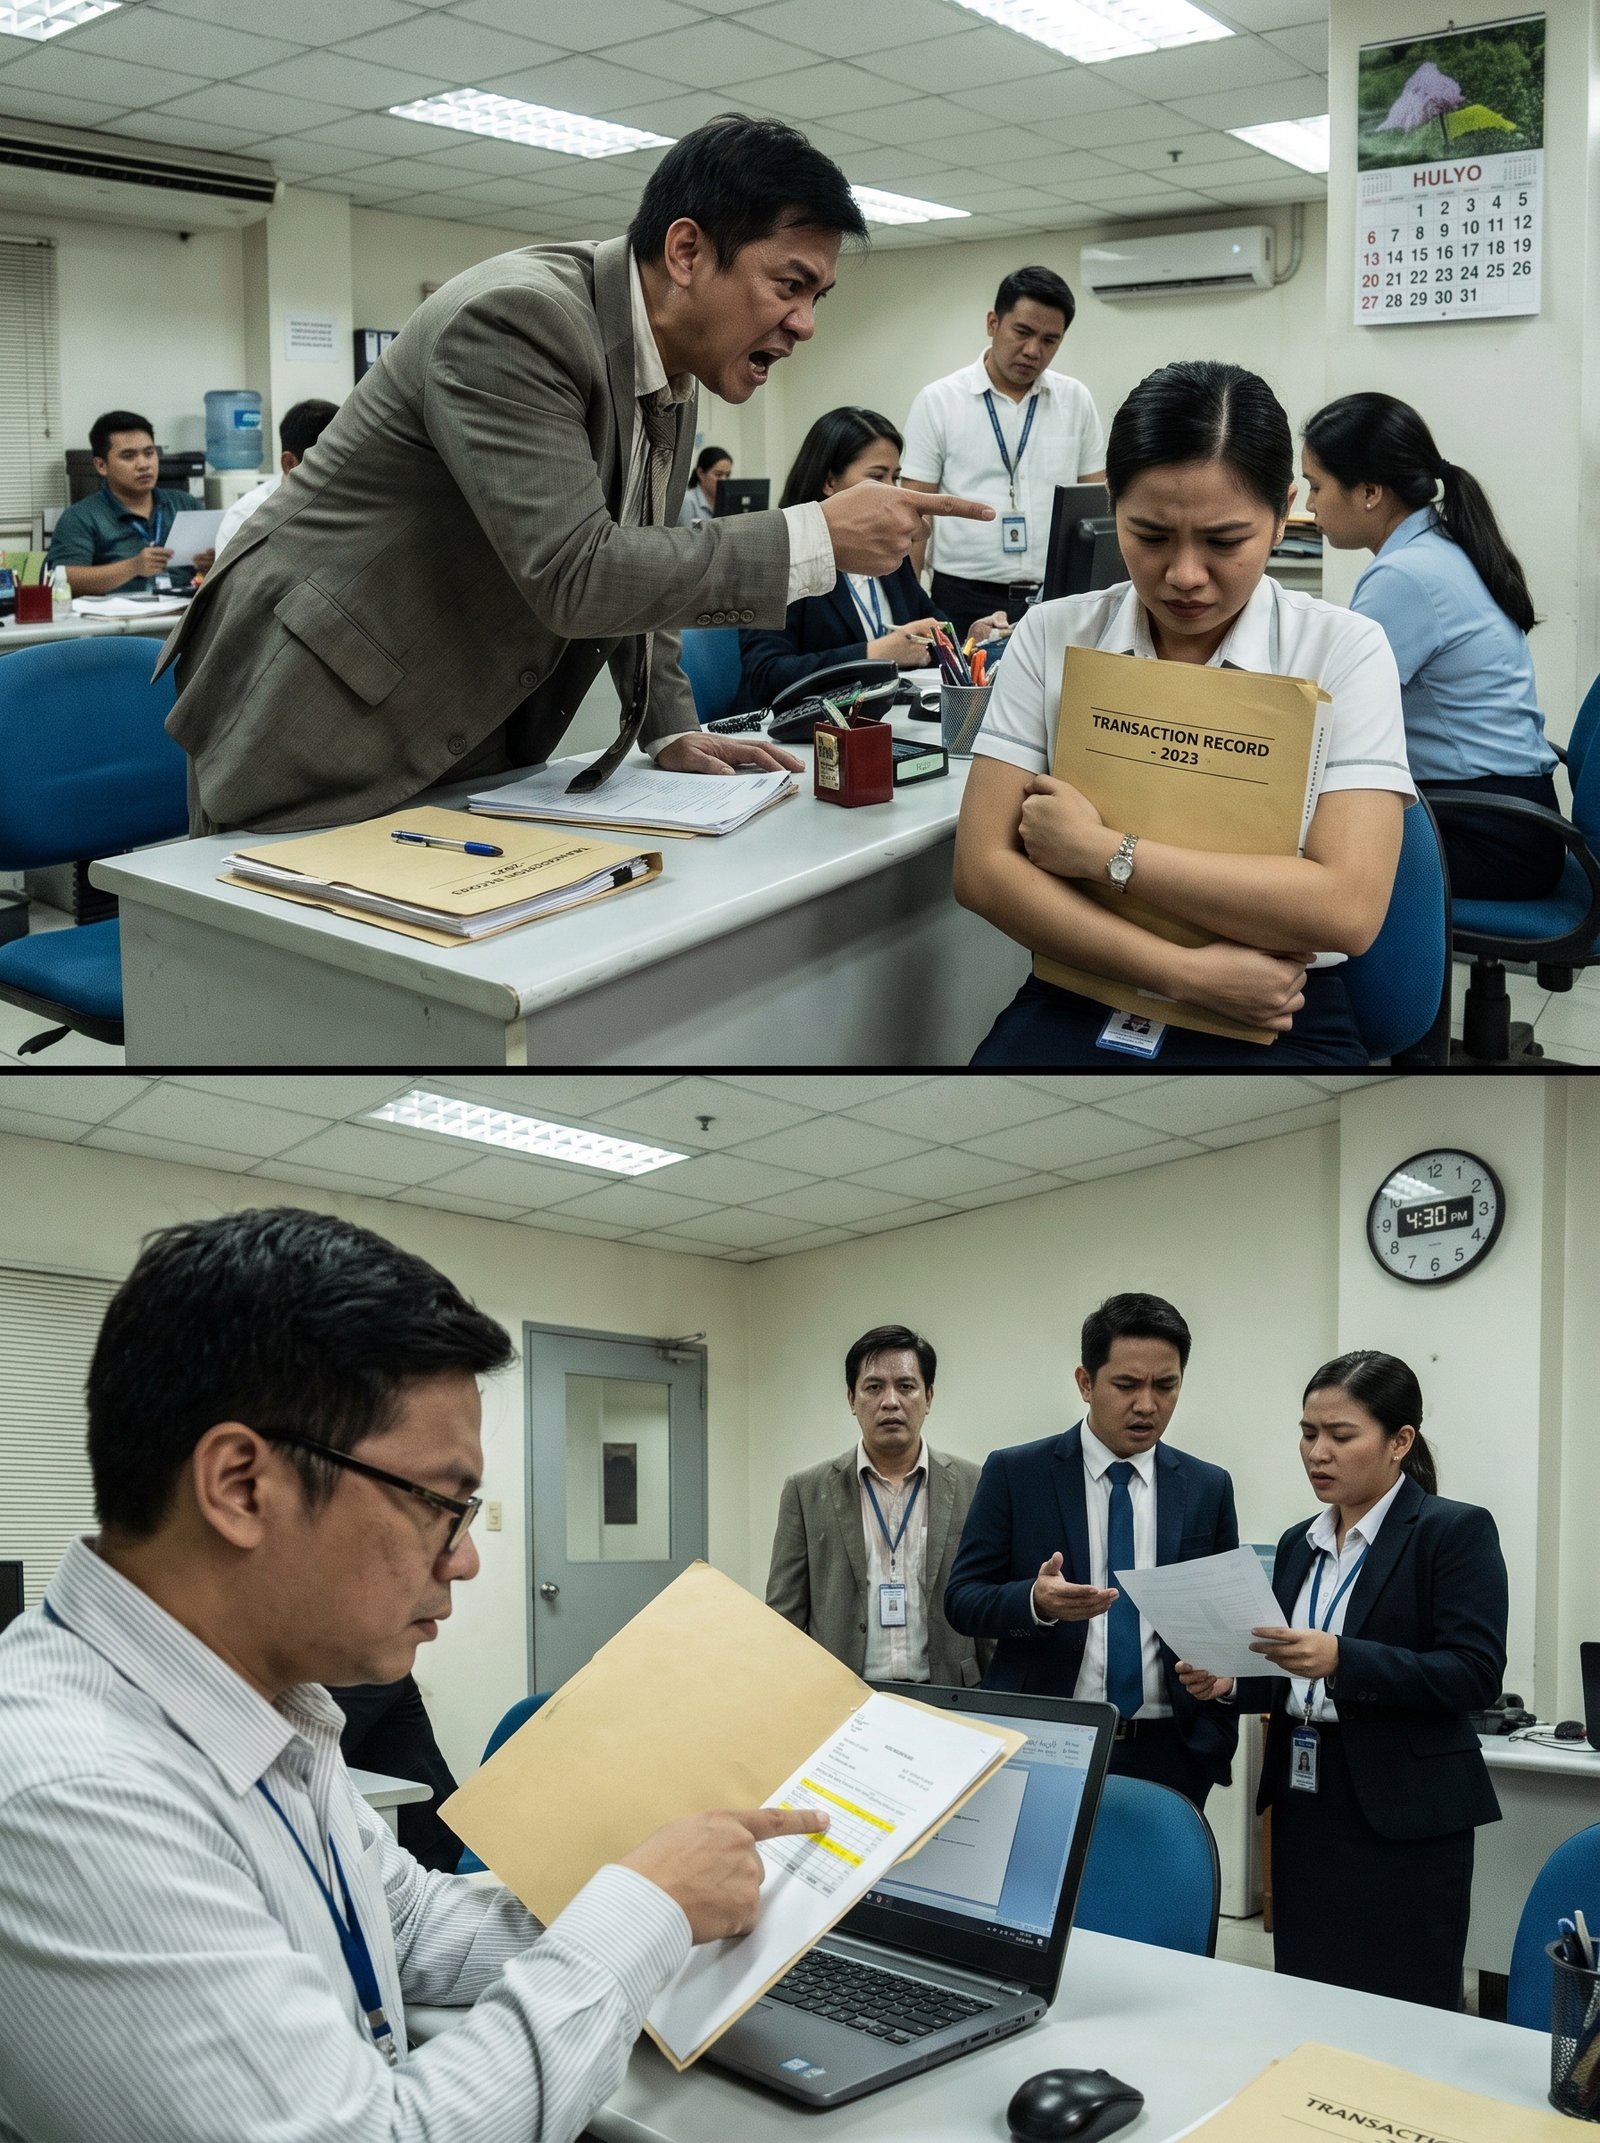
“Burahin mo na ’yan.”
Napatingin si Angela sa lalaking nakatayo sa tabi ng mesa niya.
Si Mr. Serrano.
Finance manager.
Mahigit sampung taon na itong nagtatrabaho sa kumpanya at halos walang empleyadong gustong kumontra rito.
Pero hindi gumalaw ang kamay ni Angela sa mouse.
“Sir, hindi ko po puwedeng basta i-delete.”
Biglang tumigas ang mukha ng manager.
“Bakit hindi?”
Nasa monitor ni Angela ang isang transaction record na nagkakahalaga ng ₱2.8 milyon.
Supplier payment.
Approved.
Released.
Pero may problema.
May kaparehong invoice number na nabayaran na dalawang linggo bago iyon.
“Duplicate po kasi ang invoice.”
“So?”
“Same supplier, same amount, same invoice number po.”
Napabuntong-hininga si Mr. Serrano.
“Encoding mistake lang ’yan.”
Tumango si Angela.
“Kung encoding mistake po, kailangan natin ng reversal record.”
“Hindi kailangan.”
Lumapit pa ang manager.
“Delete mo lang.”
Napatingin ang ilang empleyado sa kanila.
Tahimik si Angela sa opisina.
Hindi mahilig makipagtalo.
Hindi rin siya iyong tipong nakikisali sa tsismisan.
Pitong taon na siyang accountant, at ang pinakamadalas niyang marinig ay—
“Si Angela? Tahimik lang ’yan.”
Ngayon, parang lahat naghihintay kung susunod ba siya.
“Sir,” mahina niyang sabi, “kapag dinelete ko po, mawawala ang audit trail.”
Biglang tumaas ang boses ni Mr. Serrano.
“AKO ANG FINANCE MANAGER!”
Napayuko ang ilan sa kanilang mga kasamahan.
“Alam ko po, sir.”
“Then do what I’m telling you!”
Hindi sumagot si Angela.
Kinuha niya ang printed transaction record at niyakap iyon sa dibdib.
“Sir, pwede ko pong i-correct. Pero hindi ko po buburahin nang walang supporting document.”
Namula ang mukha ni Mr. Serrano.
“Gusto mo bang mawalan ng trabaho?”
Masakit iyon.
May dalawang anak si Angela.
May inuupahang bahay.
May binabayarang matrikula.
Hindi niya kayang mawalan ng trabaho.
Pero alam din niyang kapag nabura niya ang record, pangalan niya ang makikita sa system logs.
Siya ang magiging huling taong humawak nito.
“Sir,” sabi niya, “susundin ko po ang proseso.”
Tumalikod si Mr. Serrano.
“Fine.”
Pagkatapos ay itinuro siya nito.
“Kapag nagkaproblema dahil sa katigasan ng ulo mo, huwag mong sabihing hindi kita binalaan.”
Pagkaalis nito, lumapit ang katabi niyang si May.
“Angela, bakit hindi mo na lang binura?”
Tumingin siya sa invoice.
“Dahil hindi ko alam kung bakit gustong-gusto niyang mawala ito.”
At iyon ang tanong na hindi na niya maalis sa isip.
EPISODE 2: ANG DALAWANG BAYAD PARA SA IISANG INVOICE
Nang gabing iyon, halos lahat ay nakauwi na.
Pero naiwan si Angela sa accounting office.
Binuksan niya ang supplier ledger.
Hinahanap niya ang pangalan ng kumpanyang nasa transaction.
Prime Axis Trading.
Regular supplier iyon ng kanilang kumpanya.
Office equipment.
Industrial materials.
Maintenance supplies.
Sa unang tingin, normal ang lahat.
Pero nang isa-isahin niya ang payments, may napansin siya.
Hindi lang pala isang duplicate invoice.
May isa pa.
At isa pa.
Tatlong invoice ang may parehong halaga ngunit bahagyang magkaiba ang description.
₱1.6 milyon.
₱2.1 milyon.
₱2.8 milyon.
Lahat approved sa loob ng apat na buwan.
At lahat may corresponding payment na halos kapareho ng naunang transaction.
“Hindi puwedeng coincidence ito,” bulong niya.
Nag-print siya ng ledger.
Pagkatapos ay tiningnan ang bank reference numbers.
Doon siya lalo kinabahan.
Magkaiba ang supplier bank accounts.
Parehong pangalan ng kumpanya—
pero magkaibang account number.
Kinabukasan, lumapit siya kay May.
“May, tingnan mo ito.”
Ipinakita niya ang dalawang supplier profile.
PRIME AXIS TRADING.
PRIME AXIS TRADING CORP.
Halos pareho.
Parehong address.
Parehong contact person.
Pero magkaibang bank details.
“Baka updated account lang?” tanong ni May.
“Possible.”
“Then bakit parehong active?”
Hindi nakasagot si May.
Habang pinag-uusapan nila iyon, dumating si Mr. Serrano.
“Ano ’yan?”
Agad tinakpan ni May ang papel.
Pero nakita na nito.
Kinuha ng manager ang printout.
“Sinabi ko nang tigilan mo ’to.”
“Sir, may duplicate supplier profile po.”
“Normal ’yan kapag may system migration.”
“Pero pareho pong ginagamit.”
Tumitig sa kanya si Mr. Serrano.
“Angela.”
Mahina na ngayon ang boses nito.
Mas nakakatakot.
“Do your job.”
“Ginagawa ko po.”
“Hindi detective ang trabaho mo.”
Tumahimik si Angela.
Tama iyon.
Hindi siya detective.
Pero accountant siya.
At tungkulin niyang tanungin kung saan napupunta ang pera.
EPISODE 3: ANG AUDITOR NA NAKITA ANG HINDI DAPAT MAKITA
Tatlong araw ang lumipas.
Dumating ang internal audit team mula sa head office.
Regular audit daw iyon.
Pero nang marinig iyon ni Mr. Serrano, biglang naging abala ang buong finance department.
“Linisin lahat ng pending reconciliation,” utos nito.
“Close all old transactions.”
Nakita ni Angela kung paano nito isa-isang kinakausap ang staff.
Pagdating sa kanya, inilapag nito ang kamay sa mesa.
“Last chance.”
Hindi sumagot si Angela.
“Delete that transaction.”
“Hindi po.”
Napatingin ang mga tao.
“Excuse me?”
“Kailangan po ng reversal approval.”
Namutla sa galit ang manager.
“Tumayo ka.”
Tumayo si Angela.
“Kung ayaw mong sumunod, umuwi ka.”
Napahawak siya sa envelope kung saan nakatago ang printed records.
“Sir, hindi ko po iiwan ang desk hangga’t hindi properly endorsed.”
Bago pa makasagot ang manager, may boses mula sa likuran.
“Anong transaction?”
Napalingon silang lahat.
Nakatayo roon ang lead auditor na si Mr. Villanueva.
Tahimik si Mr. Serrano.
“Ano pong issue?” tanong ng auditor.
Hindi agad nakasagot si Angela.
Takot pa rin siya.
Isang maling salita, baka trabaho niya ang mawala.
Pero naalala niya ang instruction sa accounting manual.
Any unexplained duplicate payment must be reported.
Inilabas niya ang folder.
“Sir, may transaction po akong ayaw i-delete dahil may duplicate invoice.”
Kinuha iyon ng auditor.
Unang pahina.
Pangalawa.
Pangatlo.
Unti-unting nawala ang relaxed na expression nito.
“Nasaan ang supporting documents?”
“Nasa system po.”
Binuksan nila ang records.
Tiningnan ang payment history.
Supplier profiles.
Bank details.
Approval logs.
Tumigil si Mr. Villanueva.
“Bakit dalawang bank account ang supplier na ito?”
Walang sumagot.
Tumingin siya kay Mr. Serrano.
“Who approved the second vendor profile?”
Sinilip niya ang record.
Nandoon ang pangalan.
Finance manager approval.
Tahimik ang buong opisina.
Ngayon, hindi na si Angela ang tinitingnan ng lahat.
EPISODE 4: ANG MILYON-MILYONG HINDI MAPALIWANAG
Hindi agad nagbintang ang audit team.
Sa halip, isinara nila ang conference room at sinimulang i-review ang nakaraang dalawang taon ng supplier transactions.
Isang oras.
Dalawang oras.
Apat na oras.
Hanggang lumalim ang gabi.
Bawat transaction na dumaan sa duplicate vendor profile ay inilista.
₱850,000.
₱1.2 milyon.
₱2.4 milyon.
₱3.1 milyon.
May maliliit.
May malalaki.
May ilang halos kapareho ng totoong supplier invoices.
May iba namang ginawang “adjustment.”
Nang matapos ang initial review, lampas ₱18 milyon ang payments na kailangang imbestigahan.
Napaupo si May.
“Grabe…”
Hindi makapaniwala si Angela.
Hindi pala isang transaction ang problema.
Pattern iyon.
“Verify the receiving reports,” utos ni Mr. Villanueva.
Tinawag ang procurement.
Warehouse.
Treasury.
Isa-isang kinumpara ang purchase orders at deliveries.
May ilang bayad na walang corresponding delivery.
May ilang invoices na ginamit nang dalawang beses.
At may isang bank account na paulit-ulit na tumatanggap ng questionable payments.
Hindi pa malinaw kung sino ang nasa likod ng lahat.
Kaya hindi agad nila inakusahan si Mr. Serrano.
Posibleng may ibang gumamit ng credentials.
Posibleng may kasabwat sa ibang department.
Posibleng mas malawak pa ang problema.
Pero isang bagay ang malinaw—
kung nabura ni Angela ang transaction, mawawala sana ang isa sa pinakamalinaw na audit trails.
Tinawag ng auditor ang senior management.
Pansamantalang hinold ang ilang payment approvals.
Ni-review ang access logs.
At sinuspinde muna ang ilang user credentials habang nagpapatuloy ang imbestigasyon.
Bago umalis si Mr. Villanueva sa accounting area, huminto ito sa harap ni Angela.
“Ma’am.”
Napatingin siya.
“Bakit mo itinago ang record?”
“Hindi ko po itinago.”
Napakunot-noo ang auditor.
Ngumiti nang bahagya si Angela.
“Hindi ko lang po binura.”
Tahimik si Mr. Villanueva.
Pagkatapos ay tumango.
“Good.”
Isang salita lamang iyon.
Pero pagkatapos ng ilang araw na sigawan at pananakot—
parang iyon ang unang pagkakataong nakahinga nang maayos si Angela.
EPISODE 5: ANG ACCOUNTANT NA HINDI BUMURA NG KATOTOHANAN
Lumipas ang ilang linggo.
Patuloy ang formal investigation.
May mga taong kinapanayam.
May bank records na hiniling.
May supplier documents na muling sinuri.
Hindi agad sinabi ng kumpanya kung sino ang responsable.
Pero kinumpirma ng management na milyon-milyong pisong transactions ang kailangang ma-reconcile at bahagi nito ay hindi suportado ng tamang dokumento.
Naglabas din sila ng bagong control procedures.
Hindi na maaaring i-delete nang direkta ang posted financial transactions.
Lahat ng correction ay kailangang dumaan sa documented reversal.
Ang pagbabago sa supplier bank details ay kailangan nang may independent verification.
At lahat ng duplicate invoice numbers ay automatic nang mabablock sa system.
Isang umaga, ipinatawag si Angela ng chief financial officer.
Nanginginig ang kamay niya nang kumatok sa pinto.
“Come in.”
Umupo siya.
“Angela, alam mo ba kung bakit ka nandito?”
“Hindi po, sir.”
Inilapag nito ang transaction record na pinagmulan ng lahat.
“Because you refused to delete this.”
Napayuko si Angela.
“Akala ko po matatanggal ako.”
“Bakit?”
“Dahil hindi po ako sumunod sa manager ko.”
Tumahimik ang CFO.
Pagkatapos ay sinabi nito—
“May pagkakaiba ang pagsuway sa tao at pagsunod sa proseso.”
Napatingin si Angela.
“Kung mali ang inuutos sa iyo, dokumento at policy ang proteksiyon mo.”
Hindi siya binigyan ng malaking premyo.
Hindi siya biglang ginawang executive.
Bumalik lamang siya sa dati niyang mesa.
Parehong computer.
Parehong calculator.
Parehong tambak ng vouchers.
Pero may isang bagay na nagbago.
Kapag nagtatanong siya tungkol sa kulang na dokumento—
wala nang nagsasabing maarte siya.
Kapag sinasabi niyang—
“Hindi ito puwedeng i-process hangga’t hindi kumpleto.”
Wala nang umiikot ang mata.
Isang hapon, lumapit si May.
“Angela.”
“O?”
“Naalala mo noong sinabi kong burahin mo na lang?”
Ngumiti siya.
“Oo.”
“Kung ginawa mo kaya?”
Napatingin si Angela sa lumang folder.
Hindi agad siya sumagot.
Pagkatapos ay sinabi niya—
“Baka hanggang ngayon, may perang nawawala at walang nagtatanong kung saan napunta.”
Tahimik silang dalawa.
Sa accounting, madaling isipin na puro numero lang ang trabaho.
Debit.
Credit.
Invoice.
Payment.
Balance.
Pero sa likod ng bawat numero ay may pera.
At sa likod ng bawat pera ay may taong dapat managot.
Minsan, ang katotohanan ay hindi nakatago sa malaking sikreto.
Nasa isang maliit na transaction lamang ito.
Isang record na gustong burahin.
At isang tahimik na empleyadong nagsabing—
“Hindi po.”
MGA ARAL SA BUHAY
- Huwag burahin o itago ang isang record dahil lamang may nakatataas na nag-utos. Sa trabaho, ang tamang proseso at dokumentasyon ay proteksiyon ng lahat.
- Ang isang maliit na discrepancy ay maaaring maging simula ng mas malaking problema. Kapag may numero, invoice, o transaksyong hindi tugma, mahalagang alamin muna kung bakit.
- Hindi kabastusan ang magtanong kapag may malinaw na dahilan. Ang propesyonal na pagtatanong ay bahagi ng pagiging responsable.
- Huwag agad mag-akusa nang walang sapat na ebidensiya. Ang tamang imbestigasyon ay kailangang nakabatay sa records, documents, at verified facts.
- Ang integridad ay nasusubok kapag may kapalit ang pagsunod sa tama. Mas madaling manindigan kapag walang panganib; mas mahirap kapag trabaho at kabuhayan mo ang nakataya.
Kung nagustuhan mo ang kuwentong ito, ibahagi ang post na ito sa iyong mga kaibigan, katrabaho, at pamilya. Baka may isang taong kailangang maalala ngayon na ang pagiging tahimik ay hindi nangangahulugang mahina—at kung minsan, isang simpleng pagtangging burahin ang mali ang siyang naglalabas ng katotohanang milyon-milyon ang halaga.