EPISODE 1: ANG PIRMA NA AYAW NIYANG IBIGAY
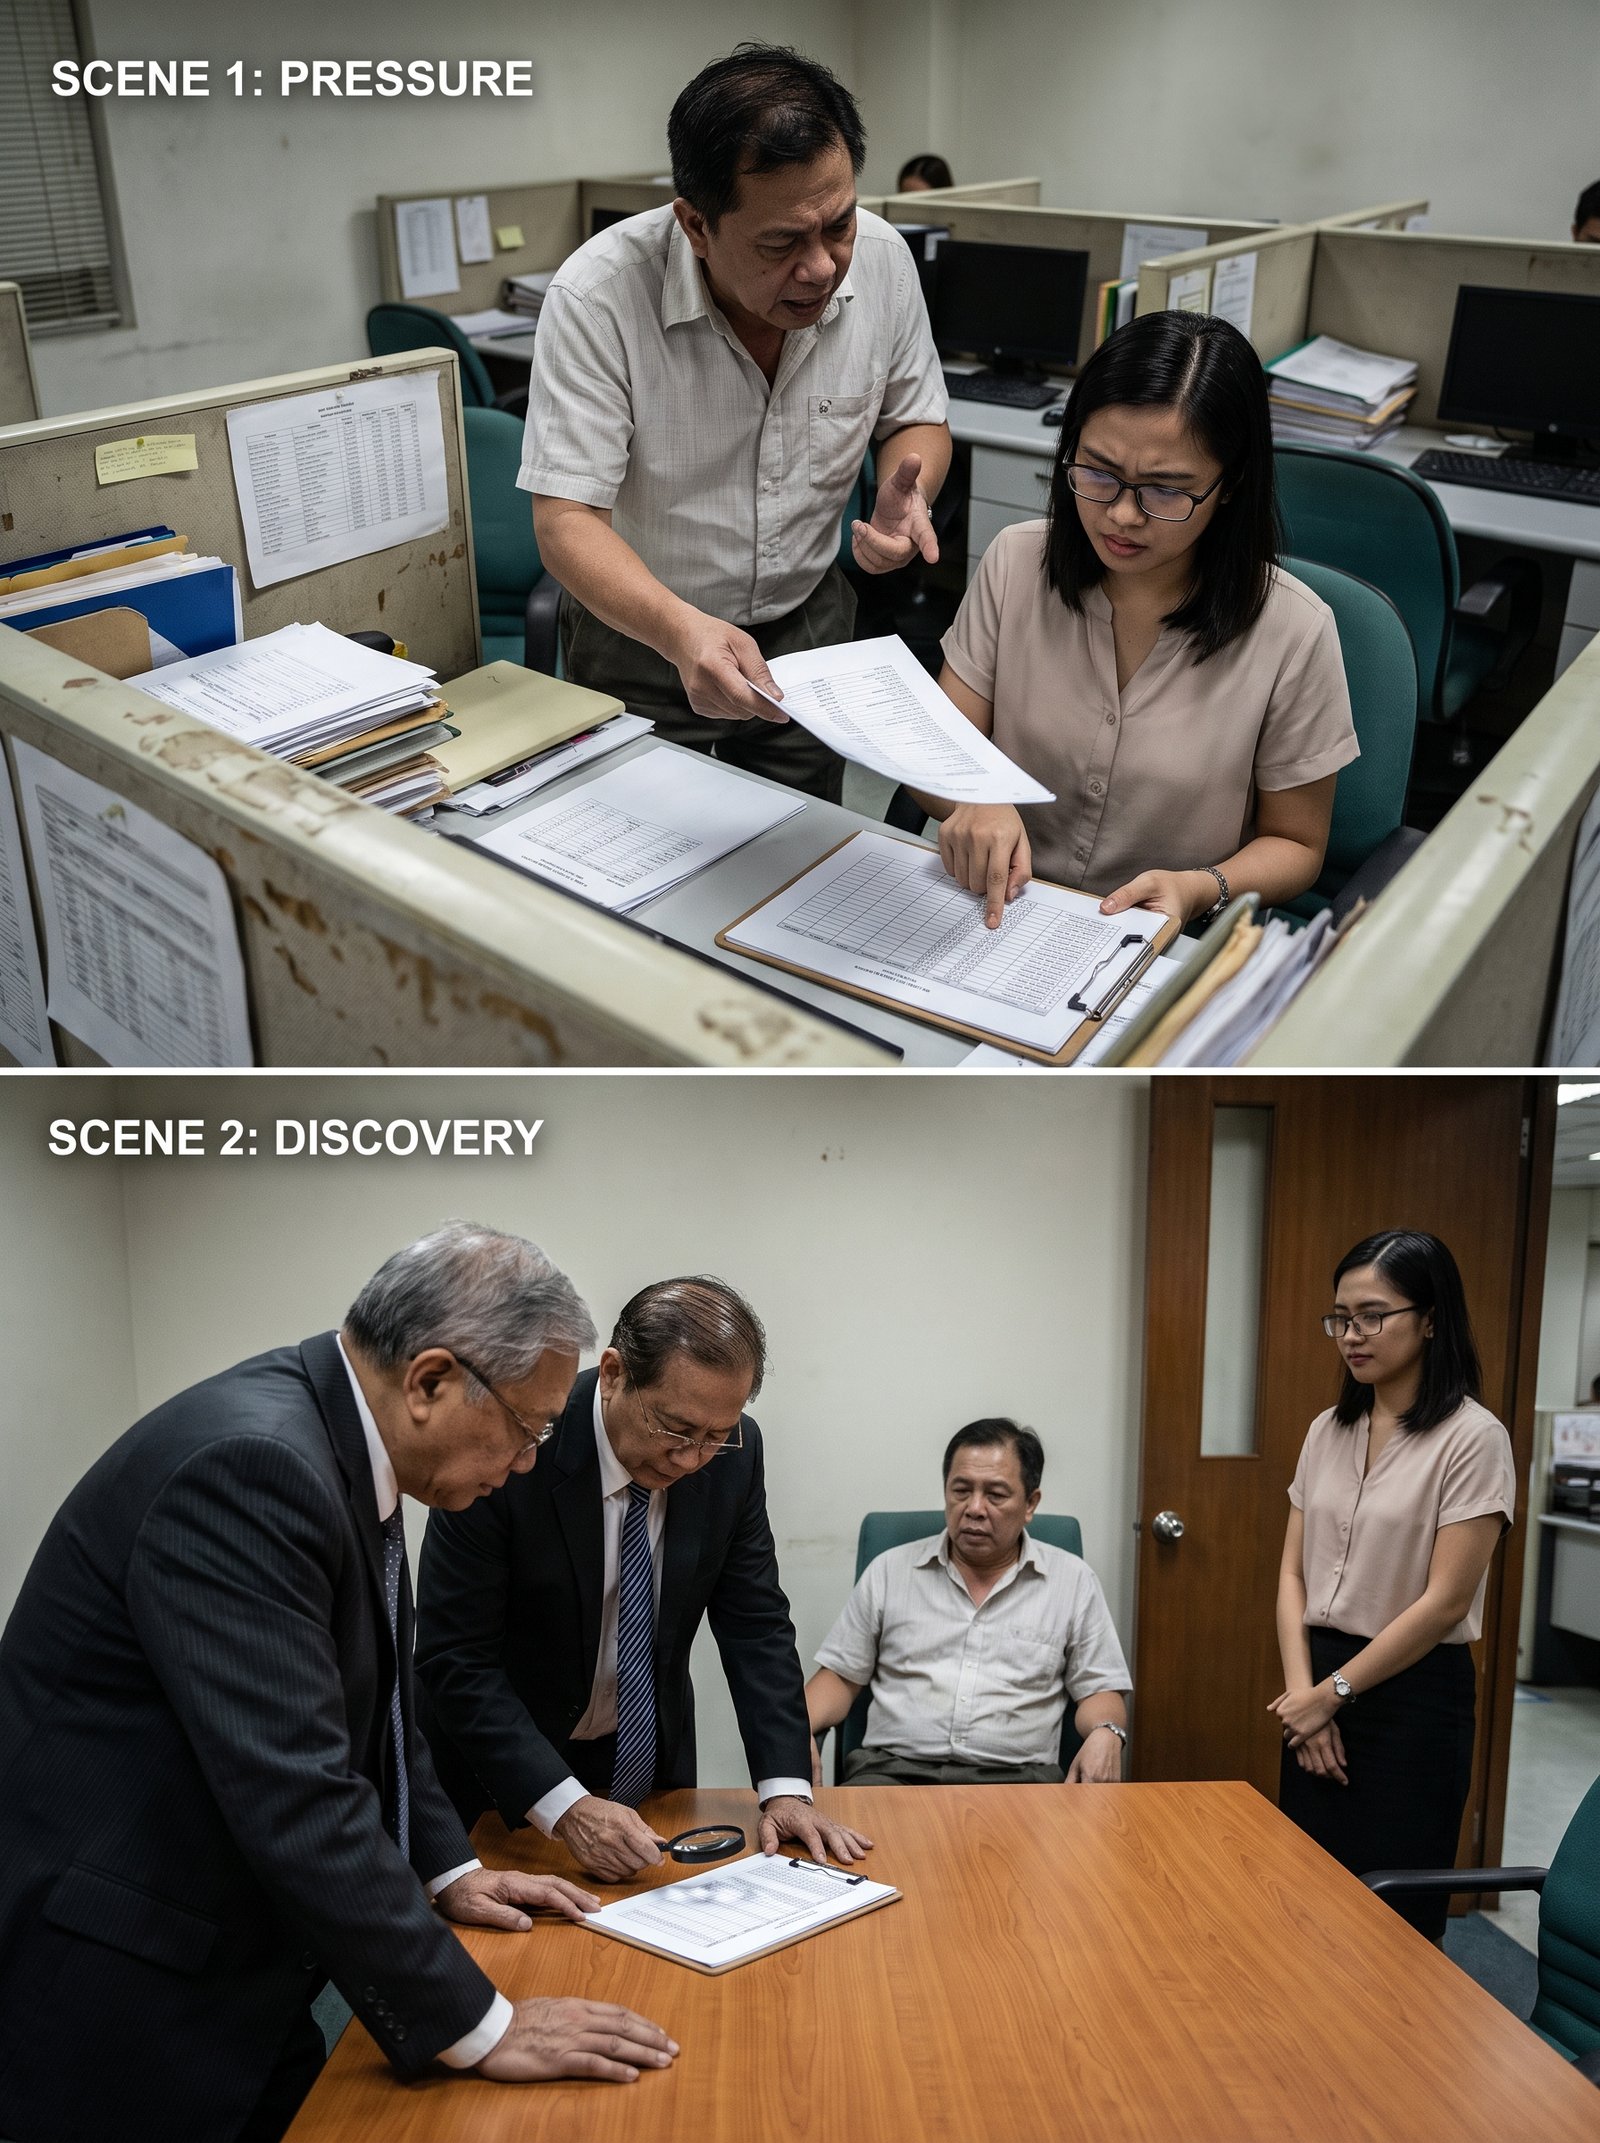
“Pumirma ka na, Lea!”
Napalingon ang ilang empleyado sa accounting department.
Tahimik lang si Lea Mendoza.
Tatlong taon na siyang accounting clerk sa Marquez Consolidated. Hindi siya palasalita. Hindi rin siya iyong empleyadong mahilig makipagtalo sa supervisor.
Pero nang umagang iyon, nakapatong sa harap niya ang quarterly financial report na kailangang isumite sa board bago mag-alas-dose.
At walang pirma niya sa verification box.
Nakatayo sa tabi niya ang accounting supervisor na si Mr. Villanueva.
Namumula na ang mukha nito.
“Ano ba’ng problema mo?” singhal niya. “Tatlong tao na ang nag-check niyan.”
Tinitigan ni Lea ang isang bahagi ng report.
“May hindi po tugma.”
“Ano na naman?”
“Itong adjustment rate.”
Napailing ang supervisor.
“Centavos lang ’yang pinag-aaksayahan mo ng oras.”
“Hindi po centavos.”
“Lea.”
Lumakas ang boses nito.
“Clerk ka. Hindi auditor.”
Tumahimik ang buong cubicle area.
Napayuko si Lea.
Masakit ang paraan ng pagkakasabi.
Pero hindi niya inalis ang daliri sa numerong kanina pa niya tinititigan.
6.0%
May kung anong mali.
Sigurado siya.
“Pirmahan mo,” utos ni Villanueva. “Responsibilidad ko ’to.”
Dahan-dahang umiling si Lea.
“Pero pangalan ko po ang nasa verification.”
Napatawa nang mapakla ang lalaki.
“Gusto mo bang mawalan ng trabaho dahil sa decimal?”
Hindi sumagot si Lea.
Sa loob ng tatlong taon, siya ang nagsasaayos ng supplier payments, purchase summaries, at reconciliation sheets.
Pamilyar sa kanya ang mga numero.
Hindi man siya manager, alam niya kung ano ang normal at kung ano ang hindi.
Kaya nang makita niya ang 6.0% adjustment rate, naalala niya ang lumang worksheet noong nakaraang quarter.
0.6%
Isang decimal point lang ang gumalaw.
Pero kapag inilagay iyon sa daan-daang milyong pisong transactions, hindi na maliit ang diperensiya.
Huminga nang malalim si Lea.
“Sir, gusto ko lang pong makita ang source file.”
“Wala nang oras.”
“Five minutes lang po.”
“Hindi!”
Napatingin sa kanila ang lahat.
Pagkatapos ay itinuro ni Villanueva ang report.
“Either pumirma ka ngayon, o gumawa ka ng resignation letter.”
Nanginginig ang kamay ni Lea.
Pero hindi niya kinuha ang ballpen.
“Hindi po ako pipirma.”
At hindi niya alam na ang pagtangging iyon ang magbubukas sa pinakamalaking financial scandal sa kasaysayan ng kumpanya.
EPISODE 2: ANG ISANG DECIMAL
Makalipas ang dalawampung minuto, ipinatawag si Lea sa conference room.
Naroon si Villanueva.
Kasama ang finance manager, HR head, at dalawang senior executives.
“Explain,” malamig na sabi ng finance manager.
Inilapag ni Lea ang report sa mesa.
“Sir, itong percentage po.”
Itinuro niya ang 6.0%.
“Ang approved adjustment rate natin sa supplier reconciliation ay 0.6%.”
Napakunot ang noo ng finance manager.
“Sigurado ka?”
“Opo.”
“Baka nagbago ang rate.”
“Kung nagbago po, dapat may board approval.”
Napatingin ang finance manager kay Villanueva.
“Meron ba?”
“Operational adjustment lang,” mabilis nitong sagot.
“Hindi kailangan ng board.”
Tahimik si Lea.
Pagkatapos ay kumuha siya ng lumang printed reconciliation mula sa folder na dala niya.
“Nire-review ko po kasi ang previous quarter.”
Inilapag niya iyon.
Adjustment Rate: 0.6%
Katabi nito ang bagong report.
Adjustment Rate: 6.0%
Sampung beses ang diperensiya.
“Magkano ang effect?” tanong ng isang executive.
Napalunok si Lea.
“Kung sa total procurement po ito inapply…”
Kinuha niya ang calculator.
Mabilis niyang pinindot ang mga numero.
Tahimik ang lahat habang lumalabas ang resulta.
₱48,720,000.
Napaupo nang maayos ang finance manager.
“Forty-eight million?”
Tumango si Lea.
“Approximate po.”
Biglang sumingit si Villanueva.
“Maling interpretation ’yan.”
“Then show us the source,” sabi ng executive.
Hindi agad sumagot ang supervisor.
“Archived na.”
“Nasaan ang electronic file?”
“Server.”
“Tingnan natin.”
Doon unang nakita ni Lea ang pagbabago sa mukha ni Villanueva.
Hindi na galit.
Takot na.
Pinatawag ang IT department.
At nang buksan nila ang original spreadsheet, mas lalong lumalim ang problema.
Hindi lang basta nagkamali ng decimal.
May formula.
At sadyang binago iyon.
EPISODE 3: ANG ACCOUNT NA HINDI DAPAT NANDOON
Sa source file, nakita ng IT specialist ang revision history.
Tatlong buwan na ang nakalipas, binago ang formula mula 0.006 patungong 0.060.
“Sinong gumawa?” tanong ng finance manager.
Tahimik ang IT specialist.
Pagkatapos ay lumabas ang username.
RVillanueva_Admin
Lahat ay napatingin sa supervisor.
“Hindi ako lang ang gumagamit ng account na ’yan,” depensa niya.
“Admin account mo ito,” sabi ng IT specialist.
“Shared password.”
“Kanino?”
Walang sagot.
Pero mas malaking problema ang sumunod.
Kapag kino-compute ang dagdag na 5.4%, hindi ito direktang pumapasok bilang expense.
Hinahati-hati ito sa iba’t ibang entries.
Consultancy.
Freight adjustment.
Processing reserve.
Vendor reconciliation.
“Parang sinadya para hindi makita sa isang linya,” sabi ng isang executive.
Tumango si Lea.
Iyon din ang napansin niya.
Hiniling niyang tingnan ang clearing accounts.
May isang account number na paulit-ulit lumalabas.
C-1187
“Anong account ito?” tanong ng finance manager.
Binuksan nila ang ledger.
Sa papel, temporary clearing account lang.
Pero sa loob ng labingwalong buwan, mahigit ₱31 milyon ang dumaan doon.
At halos lahat ay nailipat sa tatlong supplier.
Kakaiba ang mga pangalan.
Everbright Logistics.
Northfield Consultancy.
MVR Industrial Services.
“Kilalang suppliers natin ba ito?” tanong ng executive.
Umiling si Lea.
“Hindi ko po sila nakikita sa regular vendor list.”
Tinawagan ang procurement.
Walang active contracts sa tatlong kumpanya.
Wala ring delivery records.
Pero may bayad.
Milyon-milyon.
Napatingin si Lea kay Villanueva.
Pawis na pawis na ito.
“Hindi ako ang gumawa niyan,” sabi niya.
Pero wala nang sumisigaw sa kanya.
Dahil ngayon, hindi na si Lea ang kailangang magpaliwanag.
Siya na.
EPISODE 4: ANG MGA PANGALAN SA LIKOD NG PEKENG SUPPLIER
Ipinatigil muna ng kumpanya ang lahat ng transfers sa tatlong suppliers.
Tinawag ang internal audit team.
Kasama ang external forensic accountants.
At habang lumalalim ang pagsusuri, napagtanto nilang hindi maaaring isang tao lang ang gumawa ng lahat.
May supplier accreditation.
May payment approvals.
May bank instructions.
May signatures mula sa iba’t ibang departments.
“Organized ito,” sabi ng lead auditor.
Hindi na pinauwi si Lea.
Hiniling nilang samahan niya ang team dahil siya ang unang nakapansin ng discrepancy.
“Ma’am,” mahina niyang sabi, “clerk lang po ako.”
Tumingin sa kanya ang auditor.
“Exactly. Ikaw ang nakakita ng hindi nakita ng mga taong mas mataas ang posisyon.”
Tahimik siyang napaupo.
Hindi niya alam kung compliment iyon o malungkot na katotohanan.
Pagkaraan ng ilang oras, natukoy nila ang directors ng tatlong supplier companies.
Ang isa ay pinsan ng procurement manager.
Ang isa ay dating business partner ng isang senior finance officer.
At ang ikatlo—
asawa ng kapatid ni Villanueva.
Hindi pa iyon direktang patunay ng krimen.
Pero sapat iyon para lumawak ang imbestigasyon.
Nang suriin ang bank records at payment trail sa pamamagitan ng tamang legal process, lumitaw ang pattern.
Ang inflated adjustments ay inililipat sa clearing account.
Mula roon, binabayaran ang mga kumpanyang kakaunti o walang aktwal na serbisyo.
Pagkatapos ay nawawala ang pera sa serye ng transfers.
Tatlong taon.
Paunti-unti.
Hindi sapat para agad mapansin sa bawat buwan.
Pero kapag pinagsama-sama—
mahigit ₱86 milyon.
Napahawak sa noo ang presidente ng kumpanya.
“Paano ito hindi nakita?”
Walang sumagot.
Hanggang magsalita si Lea.
“Sir…”
Napatingin ang lahat.
“Siguro po dahil lagi nating tinitingnan kung tama ang total.”
Saglit siyang tumahimik.
“Pero hindi natin tinitingnan kung bakit naging gano’n ang total.”
Walang pumuna sa kanya.
Walang tumawa.
Dahil ang tahimik na accounting clerk na kanina lamang ay sinisigawan—
ang siyang nakakita sa numerong muntik nang palampasin ng lahat.
EPISODE 5: ANG PIRMA NA NAGLIGTAS SA KUMPANYA
Makalipas ang ilang linggo, isinailalim sa formal investigation ang ilang empleyado at executives.
Sinuspinde si Villanueva habang isinasagawa ang imbestigasyon.
Isinumite rin sa mga naaangkop na awtoridad ang mga dokumentong kinakailangan para sa posibleng pagsasampa ng kaso.
Hindi agad natapos ang lahat.
Marami pang records ang kailangang suriin.
Maraming perang kailangang hanapin.
At maraming tanong ang kailangang sagutin.
Pero isang bagay ang malinaw.
Kung pumirma si Lea noong umagang iyon, maaaring naaprubahan na naman ang report nang walang tanong.
At maaaring nagpatuloy pa nang ilang buwan ang pagkawala ng pera.
Isang hapon, ipinatawag siya ng company president.
Kinabahan siya.
Pagpasok niya sa conference room, naroon ang ilang board members.
Sa mesa ay nakalagay ang report na tinanggihan niyang pirmahan.
“Lea,” sabi ng presidente, “bakit hindi ka pumirma?”
Simple lang ang sagot niya.
“Dahil hindi ko po kayang ilagay ang pangalan ko sa numerong alam kong hindi tama.”
Tumango ang presidente.
“Alam mo bang puwede kang natanggal?”
“Opo.”
“Hindi ka natakot?”
Napangiti nang mahina si Lea.
“Natakot po.”
“Pero tumanggi ka pa rin.”
“Opo.”
Makalipas ang isang buwan, inilipat si Lea sa internal audit support team at binigyan ng pagkakataong magpatuloy sa professional training.
Hindi dahil naging sikat siya.
Hindi dahil gusto niyang maging bida.
Kundi dahil napatunayan niyang may isang bagay na hindi kayang palitan ng mataas na posisyon.
Integridad.
Minsan, habang naglalakad siya sa accounting floor, nakita niya ang lumang cubicle niya.
Naalala niya ang sigaw.
“Pumirma ka na!”
Naalala niya ang nanginginig niyang kamay.
At ang simpleng decimal na halos pinagbayaran niya ng trabaho.
0.6%.
6.0%.
Isang maliit na tuldok lamang ang pagitan.
Pero ang pagitan ding iyon ang nagtago ng milyon-milyong piso.
At doon niya naunawaan ang isang bagay na hindi na niya malilimutan.
Sa accounting, maaaring maliit ang decimal.
Pero kapag pera, tiwala, at pangalan mo na ang nakataya—
walang numerong masyadong maliit para balewalain.
MGA ARAL SA BUHAY
- Huwag basta pumirma sa dokumentong hindi mo nauunawaan o alam mong may mali. Ang pirma ay hindi simpleng tinta lamang. Maaari itong mangahulugan ng pananagutan at pagsang-ayon.
- Ang pagiging mababa ang posisyon ay hindi nangangahulugang maliit ang halaga ng iyong obserbasyon. Isang accounting clerk ang nakakita sa detalyeng nalampasan ng maraming taong mas mataas ang ranggo.
- Sa malalaking problema, maliliit na detalye ang madalas nagbibigay ng unang babala. Isang decimal point lamang ang nagbukas sa imbestigasyong naglantad sa milyon-milyong nawawalang pera.
- Ang integridad ay nasusubok kapag may pressure na manahimik o sumunod. Madaling gumawa ng tama kapag walang kapalit, ngunit tunay na prinsipyo ang paggawa nito kahit trabaho o reputasyon ang maaaring mawala.
- Hindi dapat maging dahilan ang takot para balewalain ang mali. Hindi kailangang maging pinakamalakas ang boses upang makagawa ng malaking pagbabago. Minsan, sapat nang sabihin ang simpleng, “Hindi ako pipirma hangga’t hindi ito tama.”
Kung naantig ka sa kuwento ni Lea, ibahagi ang post na ito sa iyong mga kaibigan at pamilya. Baka makatulong itong ipaalala sa isang tao na huwag matakot magtanong kapag may nakikitang mali—dahil kung minsan, ang isang maliit na detalye na pinili nating huwag balewalain ang siyang makapagliligtas sa trabaho, pera, at tiwala ng maraming tao.